
La francisation et
l'immatriculation
Les démarches à accomplir pour faire porter pavillon français à votre scooter des mers, neuf, d’occasion, acheté en France ou à l’étranger.
90 kW
seuil déclenchant l’obligation
1 mois
délai en cas de changement de propriétaire
01 Qui est concerné
Depuis le 1er janvier 2013, les véhicules nautiques à moteur (VNM) — scooters des mers — dont la puissance réelle est égale ou supérieure à 90 kW doivent être francisés auprès d’un service des douanes.
Ils sont ensuite assujettis, selon le cas, au paiement du droit annuel de francisation et de navigation (DAFN) ou du droit annuel de passeport.
02 Acheté en France, neuf ou d'occasion
Vous devez vous rendre auprès du service des affaires maritimes qui a procédé à l’immatriculation initiale du VNM pour effectuer le changement de propriété. Une nouvelle carte de circulation vous est délivrée.
Vous prenez ensuite contact avec le bureau de douane en charge de la navigation de votre choix, muni de cette carte, pour obtenir un nouvel acte de francisation.
03 Acheté hors de France
Les formalités à accomplir sont identiques à celles d’un VNM neuf acheté en France.
L’achat d’un VNM d’occasion ne donne pas lieu au paiement de la TVA en France si l’acheteur est un particulier.
Vous devez fournir, lors du dépôt de la demande de francisation, le certificat de radiation du pavillon étranger remis par le vendeur.
L’importation et la francisation sont soumises à des formalités douanières. Les VNM doivent satisfaire aux exigences de sécurité, de santé, de protection de l’environnement et du consommateur, et peuvent faire l’objet de contrôles.
Le VNM doit être dédouané à son importation : TVA et éventuels droits de douane sont calculés sur la valeur d’achat.
La déclaration d’importation, visée par le bureau de douane d’entrée dans l’UE, doit être jointe à la demande de francisation.
04 Dispositions fiscales
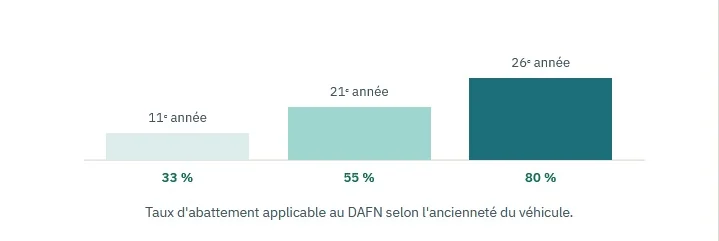
Les VNM francisés sont soumis à un droit annuel perçu par la douane : le droit annuel de francisation et de navigation (DAFN), dû par le propriétaire.
Il n’est calculé au prorata que lors d’une première francisation :
- un VNM neuf,
- un VNM précédemment enregistré sous pavillon étranger,
- un VNM précédemment enregistré en eaux intérieures.
Le droit est dû en fonction du temps restant jusqu’à la fin de l’année (un mois entamé = un mois entier). Exemple : un VNM francisé en juin doit 7/12 du droit annuel.
Jusqu’à 90 kW exclus
Non taxé
De 90 kW à 159 kW
3 € / kW
À partir de 160 kW
4 € / kW
VNM de 110,10 kW
3 × 110,10 = 330,30 €
Arrondi
330 €
VNM de 160,70 kW
4 × 160,70 = 642,80 €
Arrondi
643 €
05 Le droit de passeport
Toute personne, quelle que soit sa nationalité, résidant principalement en France et propriétaire et/ou utilisatrice d’un scooter des mers sous pavillon étranger doit détenir un passeport, délivré par le chef du bureau de douane en charge de la navigation de son choix, contre paiement d’un droit de passeport.
Documents à fournir
- Documentation technique indiquant les caractéristiques principales du VNM
- Une pièce d'identité
- Un document justifiant de la régularité de la situation fiscale du VNM